Domain kugelhalter.de kaufen?
Wir ziehen mit dem Projekt
kugelhalter.de um.
Sind Sie am Kauf der Domain
kugelhalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kugelhalter.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Deco Woerner Kleiderbügel-Ständer Stapler Organizer Bügel-Stapler Aufbewahrung Lagerung doppelseitig 40 x 82 cm<p>Der <strong>Deco Woerner Kleiderbügel-Ständer Stapler</strong> ist die ideale Lösung für eine effiziente <strong>Aufbewahrung</strong> und <strong>Lagerung</strong> Deiner Kleidung. Mit seinen kompakten Maßen von <strong>Breite: 40 cm, Höhe: 82 cm</strong> bietet dieser doppelseitige Organizer ausreichend Platz für etwa 30 bis 60 Kleiderbügel. Der Ständer ist aus hochwertigem, verchromtem Rundrohr gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch für eine hohe Stabilität und Langlebigkeit.</p><p>Dank des durchdachten Designs kannst Du den Kleiderbügel-Stapler sowohl beidseitig als auch einseitig nutzen, was ihn besonders flexibel macht. Ob im Schlafzimmer, im Flur oder im Ankleidezimmer – dieser Ständer fügt sich harmonisch in jede Umgebung ein und hilft Dir, Deine Kleidung ordentlich und griffbereit zu halten. Mit einem Gewicht von nur 5,4 kg ist er zudem leicht zu bewegen und an verschiedenen Orten einsetzbar.</p><p>Die silberne Farbe des Kleiderbügel-Ständers verleiht Deinem Raum einen modernen Touch und lässt sich mühelos mit anderen Möbelstücken kombinieren. Setze auf Qualität und Funktionalität mit dem <strong>Deco Woerner Kleiderbügel-Ständer Stapler</strong> und bringe Ordnung in Deinen Kleiderschrank.</p>91,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Surfbrett-Wandhalterung (4 Ebenen) horizontales Surfbrett-Rack Aufhänger zur Aufbewahrung & Präsentation, höhenverstellbarer Organizer für Kiteboards Shortboards Skier Snowboards SchwarzVEVOR Surfbrett-Wandhalterung (4 Ebenen) horizontales Surfbrett-Rack Aufhänger zur Aufbewahrung & Präsentation, höhenverstellbarer Organizer für Kiteboards Shortboards Skier Snowboards Schwarz Glatte Oberfläche Schutzpolster Komplettes Installationskit Robust & zuverlässig Vielseitiger Speicher Platzsparend Ebenen: 4 Schichten, Produktgewicht: 12,13 lbs / 5,5 kg, Hauptmaterial: Eisen Q235, Farbe: Schwarz,Artikelmodellnummer: SSSVS-05, Gewichtskapazität (pro Schicht): 25 lbs / 11,34 kg, Stil: Horizontales Wandregal, Produktabmessungen: 15,75 x 0,63 x 45,67 Zoll / 400 x 16 x 1160 mm (Gesamtgröße), Innenmaße des Hakens: 15 x 3,15 Zoll / 380 x 80 mm47,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Deco Woerner Kleiderbügel-Ständer Stapler Organizer Bügel-Stapler Aufbewahrung Lagerung doppelseitig 40 x 82 cm<p>Der <strong>Deco Woerner Kleiderbügel-Ständer Stapler</strong> ist die ideale Lösung für eine effiziente <strong>Aufbewahrung</strong> und <strong>Lagerung</strong> Deiner Kleidung. Mit seinen kompakten Maßen von <strong>Breite: 40 cm, Höhe: 82 cm</strong> bietet dieser doppelseitige Organizer ausreichend Platz für etwa 30 bis 60 Kleiderbügel. Der Ständer ist aus hochwertigem, verchromtem Rundrohr gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch für eine hohe Stabilität und Langlebigkeit.</p><p>Dank des durchdachten Designs kannst Du den Kleiderbügel-Stapler sowohl beidseitig als auch einseitig nutzen, was ihn besonders flexibel macht. Ob im Schlafzimmer, im Flur oder im Ankleidezimmer – dieser Ständer fügt sich harmonisch in jede Umgebung ein und hilft Dir, Deine Kleidung ordentlich und griffbereit zu halten. Mit einem Gewicht von nur 5,4 kg ist er zudem leicht zu bewegen und an verschiedenen Orten einsetzbar.</p><p>Die silberne Farbe des Kleiderbügel-Ständers verleiht Deinem Raum einen modernen Touch und lässt sich mühelos mit anderen Möbelstücken kombinieren. Setze auf Qualität und Funktionalität mit dem <strong>Deco Woerner Kleiderbügel-Ständer Stapler</strong> und bringe Ordnung in Deinen Kleiderschrank.</p>91,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
VEVOR Surfbrett-Wandhalterung (4 Ebenen) horizontales Surfbrett-Rack Aufhänger zur Aufbewahrung & Präsentation, höhenverstellbarer Organizer für Kiteboards Shortboards Skier Snowboards SchwarzVEVOR Surfbrett-Wandhalterung (4 Ebenen) horizontales Surfbrett-Rack Aufhänger zur Aufbewahrung & Präsentation, höhenverstellbarer Organizer für Kiteboards Shortboards Skier Snowboards Schwarz Glatte Oberfläche Schutzpolster Komplettes Installationskit Robust & zuverlässig Vielseitiger Speicher Platzsparend Ebenen: 4 Schichten, Produktgewicht: 12,13 lbs / 5,5 kg, Hauptmaterial: Eisen Q235, Farbe: Schwarz,Artikelmodellnummer: SSSVS-05, Gewichtskapazität (pro Schicht): 25 lbs / 11,34 kg, Stil: Horizontales Wandregal, Produktabmessungen: 15,75 x 0,63 x 45,67 Zoll / 400 x 16 x 1160 mm (Gesamtgröße), Innenmaße des Hakens: 15 x 3,15 Zoll / 380 x 80 mm47,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
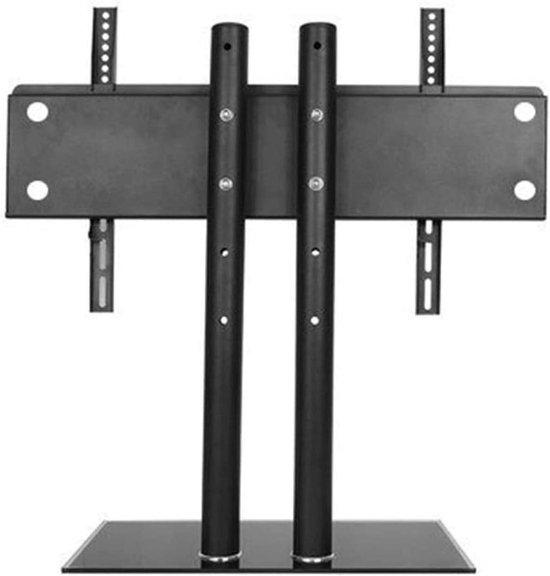
TV-Halterung - TV-Ständer - Stabile Befestigung - Universell verstellbar - Für Bildschirme von 37-60 Zoll - SchwarzSchaffen Sie ein aufgeräumtes und sicheres Fernseherlebnis mit diesem vielseitigen TV-Ständer. Haben Sie genug von herumliegenden Kabeln oder einer instabilen TV-Anordnung? Diese Lösung bietet Stabilität und Ordnung, damit Sie sich voll und ganz auf Ihre Lieblingsprogramme konzentrieren können. Dieser freistehende TV-Ständer ist die ideale Lösung für jeden Raum, vom Schlafzimmer bis zum Wohnzimmer oder sogar im Büro. Dank des robusten Stahlrahmens genießen Sie eine stabile und zuverlässige Unterstützung für Ihren Fernseher. Die Montage ist einfach und erfordert keine komplizierten Verfahren, sodass Sie schnell ein ordentliches und sicheres TV-Arrangement genießen können. Perfekt für kleinere Räume, in denen ein traditionelles Möbelstück keinen Platz findet. Das Besondere an diesem Ständer ist seine universelle Verstellbarkeit, wodurch er für eine Vielzahl von Fernsehern geeignet ist. Mit einer schnellen Installation von etwa 15 Minuten ist Ihr Fernseher sofort stabil und sicher platzie726,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.